ทองคำโลกชี้ชะตา! BOA คงเป้าเฉลี่ย $4,000 YLG ยังเชื่อขาขึ้น ลุ้นปลายปีแตะ $5,000 พักฐานหรือไปต่อ? เปิดเกมทองคำโลกก่อนปิดปี 2569


Mr.Data
ราคาทองคำโลกเผชิญแรงกดดันจากน้ำมันแพง เงินเฟ้อ และความไม่แน่นอนด้านดอกเบี้ย หลัง Bank of America (BOA) คงคาดการณ์ราคาเฉลี่ยไตรมาส 4/2569 ที่ 4,000 ดอลลาร์ต่อออนซ์ พร้อมเตือนมีโอกาสย่อตัวชั่วคราวสู่ 3,750 ดอลลาร์ ขณะที่ YLG ยังมองแนวโน้มระยะยาวเป็นขาขึ้น ประเมินสิ้นปีลุ้น 4,900–5,000 ดอลลาร์ต่อออนซ์ หรือทองคำไทยราว 77,000 บาทต่อบาททองคำ
ทองคำโลกเจอแรงกดดัน!
ตลาดทองคำโลกกำลังเผชิญโจทย์สำคัญในช่วงไตรมาส 4/2569 เมื่อแรงหนุนจากการถือครองทองคำเพื่อกระจายความเสี่ยงต้องต่อสู้กับแรงกดดันจากราคาพลังงานที่อยู่ในระดับสูง ความกังวลเงินเฟ้อ และทิศทางอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (เฟด)
ธนาคาร Bank of America (BOA) ยังคงคาดการณ์ราคาเฉลี่ยทองคำโลกในไตรมาส 4/2569 ที่ระดับ 4,000 ดอลลาร์สหรัฐต่อทรอยออนซ์ แต่เตือนว่าราคามีโอกาสปรับตัวลงชั่วคราวสู่ระดับ 3,750 ดอลลาร์ต่อออนซ์ในช่วง 3 เดือนสุดท้ายของปี ท่ามกลางความไม่แน่นอนทางเศรษฐกิจและแรงกดดันจากราคาพลังงาน
หากเทียบกับราคาทองคำตลาดโลกแบบส่งมอบทันที (Gold Spot) ที่ปิดตลาดนิวยอร์กวันที่ 13 ตุลาคม 2569 ที่ 4,157.90 ดอลลาร์ต่อออนซ์ การปรับลงสู่ 3,750 ดอลลาร์จะคิดเป็นการลดลงประมาณ 9.8%
ขณะเดียวกัน หากเปรียบเทียบกับสถิติราคาปิดสูงสุดเป็นประวัติการณ์ที่ 5,594.82 ดอลลาร์ต่อออนซ์ เมื่อวันที่ 29 มกราคม 2569 ราคาที่ระดับ 3,750 ดอลลาร์จะต่ำกว่าจุดสูงสุดดังกล่าวประมาณ 33% สะท้อนให้เห็นว่าทองคำยังมีความเสี่ยงต่อการปรับฐานอย่างมีนัยสำคัญ แม้ภาพระยะยาวจะยังมีปัจจัยสนับสนุนก็ตาม
อย่างไรก็ตาม BOA ยังประเมินว่าราคาเฉลี่ยทองคำโลกในปี 2570 มีโอกาสอยู่ที่ 4,813 ดอลลาร์ต่อออนซ์ สูงกว่าระดับคาดการณ์เฉลี่ยไตรมาส 4/2569 ที่ 4,000 ดอลลาร์ประมาณ 20.3% สะท้อนมุมมองว่าความผันผวนในระยะสั้นยังไม่จำเป็นต้องหมายถึงการสิ้นสุดแนวโน้มขาขึ้นในระยะยาว
BOA ระวังทองคำพักฐาน น้ำมันแพงกดดันดอกเบี้ย
ปัจจัยสำคัญที่ BOA ให้น้ำหนักคือราคาพลังงานที่อยู่ในระดับสูง ซึ่งอาจทำให้แรงกดดันด้านเงินเฟ้อกลับมาเพิ่มขึ้น และลดโอกาสที่เฟดจะปรับลดอัตราดอกเบี้ยได้เร็วตามที่ตลาดคาดหวัง
หากเงินเฟ้อเร่งตัวจนเฟดจำเป็นต้องคงดอกเบี้ยในระดับสูงนานขึ้น หรือส่งสัญญาณเข้มงวดทางการเงินมากกว่าที่ตลาดประเมินไว้ จะเป็นปัจจัยกดดันราคาทองคำผ่านต้นทุนค่าเสียโอกาสในการถือครองทองคำที่ไม่มีดอกเบี้ย รวมถึงการแข็งค่าของเงินดอลลาร์สหรัฐ
อีกปัจจัยที่ต้องติดตามคือสถานการณ์ความขัดแย้งในตะวันออกกลาง ซึ่งแม้จะเพิ่มความต้องการสินทรัพย์ปลอดภัย แต่หากผลักดันราคาน้ำมันให้สูงขึ้นต่อเนื่อง ก็อาจสร้างแรงกดดันด้านเงินเฟ้อและดอกเบี้ยกลับมาหักล้างแรงซื้อทองคำได้
นอกจากนี้ การเปลี่ยนแปลงปริมาณการถือครองทองคำของธนาคารกลางบางประเทศยังเป็นอีกตัวแปรที่ตลาดต้องติดตาม โดยเฉพาะหากมีการขายทองคำหรือปรับสัดส่วนทุนสำรอง อย่างไรก็ตาม การเปลี่ยนแปลงมูลค่าการถือครองจากราคาตลาดไม่จำเป็นต้องหมายถึงการซื้อขายทองคำจริงเสมอไป
YLG ยังเชื่อขาขึ้น ลุ้นทองโลก 5,000 ดอลลาร์
ด้านนางพวรรณ์ นววัฒนทรัพย์ ประธานเจ้าหน้าที่บริหาร บริษัท วายแอลจี บูลเลี่ยน อินเตอร์เนชั่นแนล จำกัด (YLG) มองว่า แม้ทองคำจะเคลื่อนไหวผันผวนและเผชิญแรงกดดันในช่วงต้นไตรมาส 4/2569 แต่ภาพรวมระยะยาวยังมีโอกาสเป็นขาขึ้น โดยได้รับแรงสนับสนุนจากความต้องการกระจายความเสี่ยงของนักลงทุนสถาบันและการเข้าซื้อทองคำของธนาคารกลางทั่วโลก
ปัจจัยสนับสนุนสำคัญในช่วงที่ผ่านมา คืออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (Bond Yield) ที่ปรับตัวลดลง หลังผลการประมูลพันธบัตรสะท้อนความต้องการซื้อที่ดีขึ้น
ข้อมูลที่ YLG ระบุพบว่า พันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี มีอัตราส่วนความต้องการซื้อเทียบกับปริมาณเสนอขาย (Bid-to-Cover Ratio) อยู่ที่ 2.77 เท่า สูงกว่าค่าเฉลี่ย 6 เดือนที่ 2.54 เท่า ส่วนพันธบัตรอายุ 30 ปีอยู่ที่ 2.54 เท่า สูงกว่าค่าเฉลี่ย 6 เดือนที่ 2.41 เท่าเช่นกัน
อัตราผลตอบแทนพันธบัตรที่ลดลงช่วยลดต้นทุนค่าเสียโอกาสในการถือครองทองคำ ขณะที่ความไม่แน่นอนทางเศรษฐกิจและภูมิรัฐศาสตร์ยังทำให้ทองคำมีบทบาทเป็นสินทรัพย์สำหรับกระจายความเสี่ยงในพอร์ตลงทุน
YLG ประเมินกรอบราคาทองคำโลกช่วงสิ้นปี 2569 ไว้ที่ 4,900–5,000 ดอลลาร์ต่อทรอยออนซ์ และมองว่าราคาทองคำในประเทศมีโอกาสขึ้นไปอยู่บริเวณ 77,000 บาทต่อบาททองคำ
อย่างไรก็ตาม เป้าหมายดังกล่าวเป็นการประเมินภายใต้เงื่อนไขตลาดที่อาจเปลี่ยนแปลงได้ โดยราคาทองคำไทยยังขึ้นอยู่กับอัตราแลกเปลี่ยนเงินบาทต่อดอลลาร์ ตลอดจนส่วนต่างราคาระหว่างตลาดในประเทศและตลาดโลกด้วย
ส่องเป้าหมาย 4 สถาบันการเงินโลก
YLG รวบรวมมุมมองจากสถาบันการเงินต่างประเทศที่ยังให้น้ำหนักกับโอกาสเติบโตของทองคำในระยะยาว แม้จะประเมินว่าตลาดช่วงไตรมาส 4 ยังมีความผันผวน
Goldman Sachs ประเมินกรอบราคา 4,500–4,900 ดอลลาร์ต่อออนซ์ภายในสิ้นปี โดยให้น้ำหนักกับการเข้าซื้อทองคำสะสมของธนาคารกลางทั่วโลก
J.P. Morgan ประเมินกรอบราคาในไตรมาส 4 ที่ประมาณ 4,500–4,600 ดอลลาร์ต่อออนซ์ แม้ปรับลดเป้าหมายลง แต่ยังมองว่าปัจจัยพื้นฐานระยะยาวแข็งแกร่ง
Bank of America (BOA) คงประมาณการราคาเฉลี่ยไตรมาส 4 ที่ 4,000 ดอลลาร์ต่อออนซ์ และเตือนความเสี่ยงที่ราคาจะย่อตัวชั่วคราวจากน้ำมันแพงและแรงกดดันด้านเงินเฟ้อ
Deutsche Bank ปรับเพิ่มประมาณการราคาเฉลี่ยปลายปีขึ้นเป็น 4,450 ดอลลาร์ต่อออนซ์
ตัวเลขเหล่านี้เป็นประมาณการคนละช่วงเวลาและอาจใช้สมมติฐานแตกต่างกัน จึงไม่ควรนำมาเปรียบเทียบโดยตรงทั้งหมด โดยเฉพาะประมาณการราคาเฉลี่ยของไตรมาสกับเป้าหมายราคาสิ้นปี
ภาพรวมสะท้อนว่าสถาบันการเงินยังเห็นโอกาสของทองคำ แต่ประเมินความเสี่ยงระยะสั้นแตกต่างกันตามสมมติฐานเกี่ยวกับราคาพลังงาน เงินเฟ้อ และทิศทางดอกเบี้ย
เปิดสถิติย้อนหลัง 5 ปี ทองคำบวกทุกไตรมาส 4
ข้อมูลที่ YLG รวบรวมระบุว่า ราคาทองคำโลกปรับตัวเพิ่มขึ้นในไตรมาส 4 ติดต่อกันตลอดช่วงปี 2564–2568 โดยมีผลตอบแทนดังนี้
Q4/2564 เพิ่มขึ้น 3.67% และทะลุระดับ 1,800 ดอลลาร์ต่อออนซ์
Q4/2565 เพิ่มขึ้น 9.84% แม้ราคาจะลงไปทำจุดต่ำสุดของปีบริเวณ 1,615 ดอลลาร์ในเดือนตุลาคม ก่อนฟื้นตัวในเดือนพฤศจิกายนและธันวาคม
Q4/2566 เพิ่มขึ้น 11.60% โดยราคาปรับตัวขึ้นต่อเนื่องและทะลุระดับ 2,000 ดอลลาร์ต่อออนซ์
Q4/2567 เพิ่มขึ้น 4.36% และทำสถิติสูงสุดใหม่ตามข้อมูลที่รวบรวม
Q4/2568 เพิ่มขึ้น 10.86% โดยราคาทะลุ 4,000 ดอลลาร์ต่อออนซ์ในเดือนตุลาคม และขึ้นไปบริเวณ 4,480 ดอลลาร์ในช่วงปลายปี
สถิติดังกล่าวสนับสนุนมุมมองว่าทองคำมีโอกาสได้รับแรงหนุนในช่วงปลายปี แต่การปรับขึ้นในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต โดยเฉพาะเมื่อภาวะเงินเฟ้อและทิศทางนโยบายการเงินในแต่ละปีแตกต่างกัน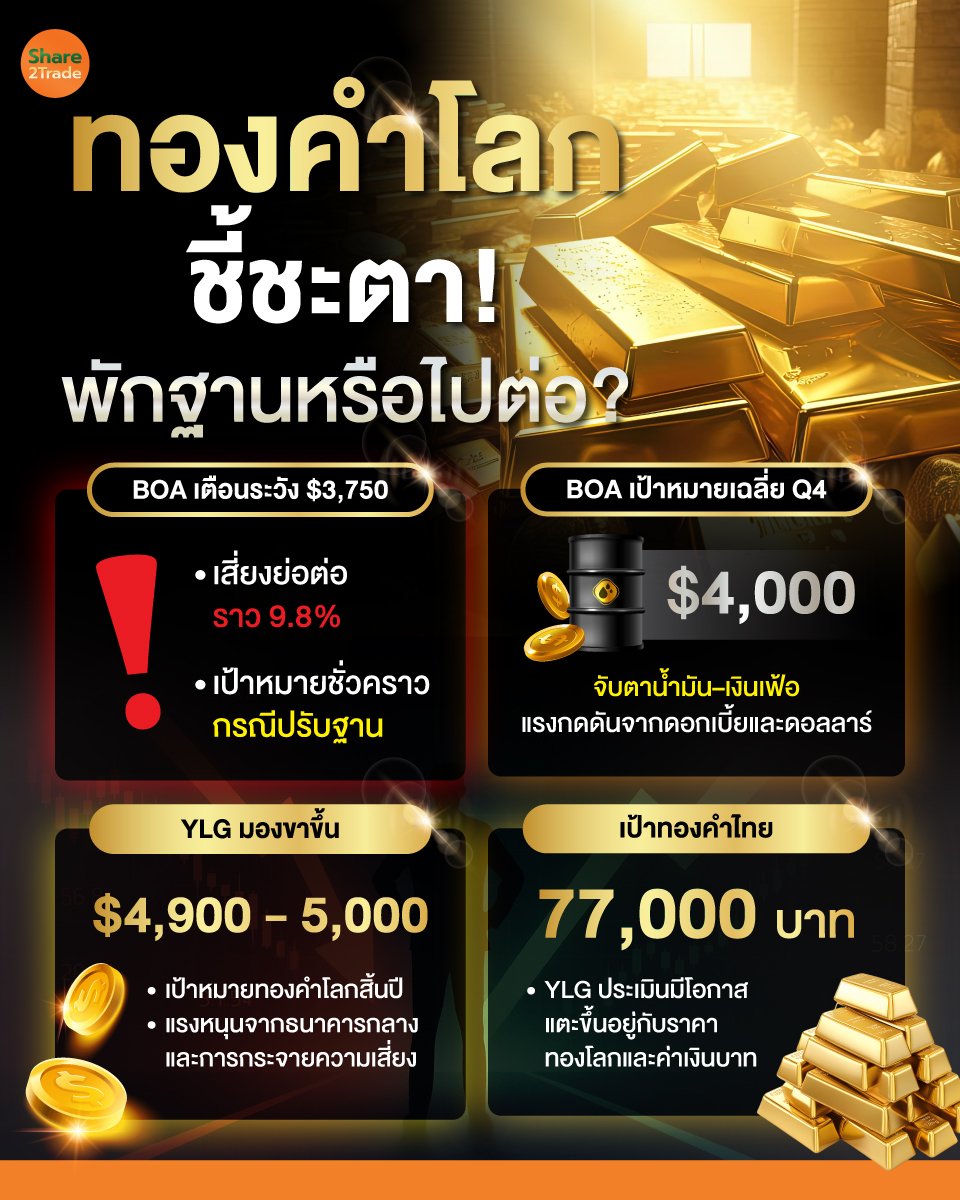
ที่เกี่ยวข้อง